


手術用顕微鏡市場規模、シェア、成長要因、技術トレンド、業界見通しおよび予測レポート 2026–2034

フォーチュン・ビジネス・インサイトによる外科用顕微鏡市場の概要分析
市場規模と将来展望
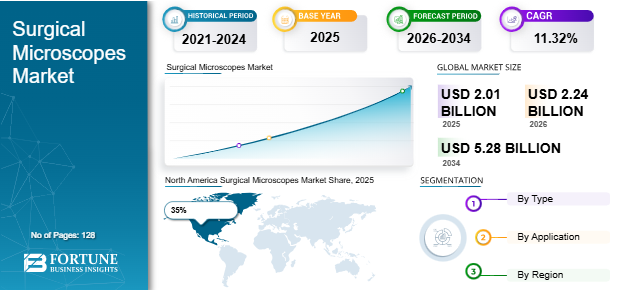
Fortune Business Insightsによると、世界の外科用顕微鏡市場は2025年に20億1000万米ドルと評価され、2026年の22億4000万米ドルから2034年には52億8000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は11.32%となる見込みです。北米は、高度な外科インフラと高精度画像処理技術の高い普及率に支えられ、2025年には約35%のシェアを占め、市場を牽引しました。本レポートは、2021年から2034年までの調査期間を対象としており、2025年を基準年としています。
市場概要
手術用顕微鏡は、高度な光学・デジタル画像システムであり、繊細な外科手術中に高解像度で拡大された画像を提供することで、脳神経外科、眼科、耳鼻咽喉科、歯科、再建外科など、幅広い分野で外科医の手術精度向上を可能にします。外科手術が低侵襲手術や顕微鏡手術へと移行するにつれ、これらの機器は病院の手術室だけでなく、専門的な外来手術施設においても不可欠なツールとなり、臨床成績の向上と手術リスクの低減に貢献しています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/106942
市場の推進要因
主な成長要因は、高齢化と外科的介入を必要とする慢性疾患の増加に伴う、精密かつ低侵襲な手術に対する世界的な需要の高まりです。平均寿命の延伸と、白内障、脊椎疾患、各種がんなど、加齢に伴う疾患の負担増大に伴い、高精度な画像診断ツールを必要とする外科手術への需要も拡大しています。外科医や医療機関は、複数の専門分野において、マイクロサージェリーを標準治療としてますます重視するようになり、これが機器需要の堅調な伸びを直接的に支えています。
市場の制約
主な制約要因は、高度な外科用顕微鏡システムの導入および継続的な維持管理にかかる高額な費用であり、さらに定期的な校正と、機器の操作および保守を行う専門技術者の必要性が加わることで、その負担は増大する。こうした費用と専門知識の要件は、医療機関、特に小規模な病院や診療所にとって、財政面および運営面で大きな負担となっている。公的医療制度における調達の遅延(多くの場合、長期にわたる予算編成と承認サイクルに起因する)も、いくつかの地域における市場導入のペースをさらに阻害している。
市場機会
専門外科センターの拡大は、外来手術センター、眼科クリニック、歯科医院、そして用途に特化した画像診断装置をますます必要とする専門脳神経外科研究所などを含め、大きな成長機会をもたらしています。外来や専門医療施設のスペースや手順のニーズに合わせて設計された、コンパクトでモジュール式、かつ用途に特化した顕微鏡への需要の高まりは、従来の病院手術室にとどまらない新たな市場を開拓しています。さらに、新興市場における医療インフラの継続的な拡大は、これらの地域で高度な外科手術能力が構築されるにつれて、大きな新たな需要を生み出しています。
市場の課題
市場が直面する主要な課題は、技術の陳腐化が急速に進んでいることです。これは、医療機関にとって長期的な交換コストの上昇を招き、施設が新しいデジタルシステムを既存の手術インフラに統合しようとする際に互換性の問題を引き起こします。さらに、3D可視化やAI支援画像処理といった高度なデジタルインターフェースへの移行には、手術スタッフがこれらの高度な機能を最大限に活用できるよう、ユーザー研修への多大な投資が必要となり、導入全体のコストと複雑さを増大させています。
セグメンテーション分析
種類別に見ると、天井設置型顕微鏡が約40%と最大のシェアを占めており、安定性、手術室での優れた操作性、複雑で長時間の処置への適性が高く評価されています。キャスター付き(移動式)システムは市場の約28%を占め、複数の手術室で柔軟に使用できる点が評価されています。壁掛け型システムは約18%のシェアを占め、卓上型モデル(主に小規模な診療所や外来診療所で使用)は約14%を占めています。
用途別に見ると、眼科が約25%を占め、この分野をリードしています。これは、世界中で実施されている白内障手術や網膜手術の件数が多いことが要因です。脳神経外科が約22%でそれに続き、脳や脊髄の手術における精密な画像化の必要性を反映しています。耳鼻咽喉科は約15%、歯科は約12%、形成外科・再建外科は約11%、腫瘍学は約10%のシェアを占め、その他の用途が残りのシェアを占めています。
エンドユーザー別:市場は病院、診療所、その他の医療施設に分類されます。病院は複雑で大量の外科手術を行う主要な場所であるため、依然として主要なエンドユーザーセグメントとなっています。一方、外来手術の能力が世界的に拡大するにつれて、専門診療所のシェアも拡大しています。
地域分析
北米は、確立された外科医療インフラ、高い一人当たりの医療費支出、そして主要病院システムにおける高度なデジタルおよびAI統合型顕微鏡技術の早期導入に支えられ、2025年には世界市場の約35%のシェアを占め、市場をリードすると予測されている。
アジア太平洋地域は、急速に拡大する医療インフラ、手術件数の増加、主要経済圏における先進医療技術への投資拡大を背景に、約30%と2番目に大きなシェアを占めている。中国は約10%、日本は約6%を占めており、これは患者数の多さと病院ネットワークの拡大に伴う地域的な需要の大きさを反映している。
欧州は世界市場の約28%を占めており、これは主要経済国における精密外科技術の普及と確立された償還制度に支えられている。ドイツは約9%、英国は約7%のシェアを占めており、これは同地域の外科技術インフラの成熟度を反映している。
ラテンアメリカ、中東・アフリカを含むその他の地域は、世界市場の約7%を占めており、これらの地域で医療インフラへの投資が拡大するにつれて、成長は徐々に加速すると予想されている。
市場動向
市場を大きく変革する決定的なトレンドは、高解像度カメラ、3D可視化機能、そして従来の接眼レンズを通さずに拡大画像を確認できるヘッドアップディスプレイを備えたデジタル手術用顕微鏡への移行が進んでいることです。AIを活用した画像誘導機能(組織識別を強化するための蛍光イメージングを含む)の統合により、手術の精度と診断能力がさらに向上しています。また、ロボット手術システムや手術ナビゲーションプラットフォームとの相互運用性を考慮したモジュール設計をメーカー各社がますます重視しており、これはテクノロジーを活用した統合型手術室エコシステムへの広範なトレンドを反映しています。
競争環境と主要な動向
市場を牽引するのはカールツァイスメディテックで、約28%のシェアを占めている。次いでライカマイクロシステムズ(ダナハー)が約24%で続いている。その他の主要企業には、ハーグシュトライト(メラー・ウェデル)、タカギセイコー、アルコン、オリンパス、ザイラーインスツルメンツ、アリメディカルなどがある。各社は、競争力を維持するために、技術的な差別化と用途別製品ポートフォリオの拡充に注力している。
2023年から2025年にかけての注目すべき最近の動向としては、大手メーカーによるAI対応の可視化モジュールの導入、ハイブリッド手術室向けに設計されたコンパクトな天井設置型モデルの発売、脳神経外科分野におけるデジタルヘッドアップディスプレイの普及拡大、手術時の視認性を向上させながら消費電力を削減する省エネ型LED照明システムの展開、そして次世代手術可視化技術を共同開発するための大学病院とのメーカー間のパートナーシップの拡大などが挙げられる。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/106942
見通し概要
世界の外科用顕微鏡市場は、高齢化と慢性疾患の増加に伴う手術件数の増加、専門外科センターの拡大、デジタル、AI、ロボット対応画像処理技術の統合加速などを背景に、2034年まで力強く持続的な成長が見込まれています。高額な機器コストと急速な技術陳腐化は依然として構造的な課題ですが、小型化、モジュール化、用途特化型設計における継続的なイノベーションにより、市場へのアクセス性が向上し、既存および新興の医療市場全体で堅調な需要が維持されると予想されます。
日本の市場機会を探る - 最新の外科用顕微鏡市場 インサイト


Comments